Non, la mauvaise foi d’un assuré ne suffit pas à elle-seule à le priver de sa garantie

Dans une décision rendue en septembre dernier, la Cour de cassation apporte des précisions utiles sur l’impact de la mauvaise foi de l’assuré dans l’application du contrat d’assurance. Cette mauvaise foi n’entraine pas automatiquement la mise en œuvre de la clause de déchéance de garantie. Le juge rappelle les étapes indispensables qui doivent être respectées par l’assureur pour obtenir gain de cause sur ce terrain.
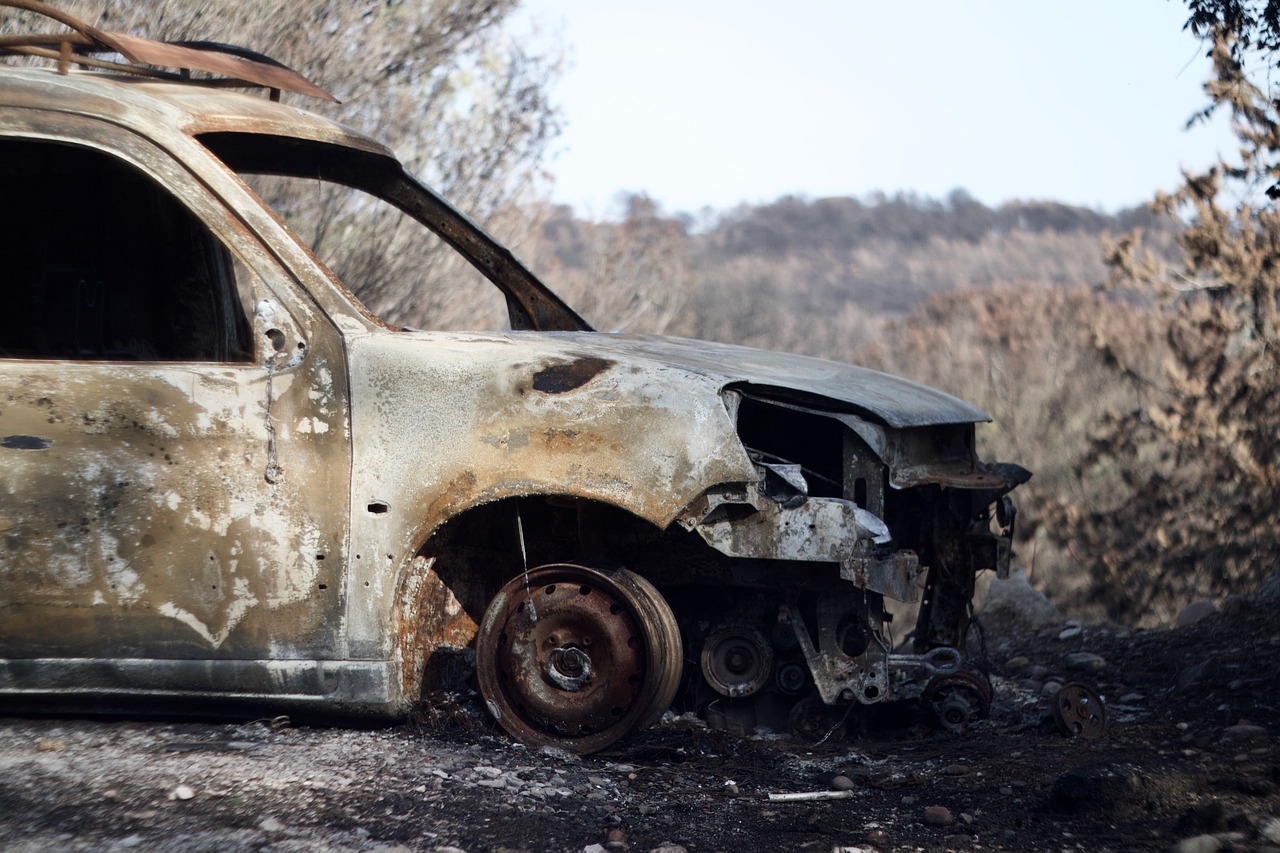
L’affaire jugée le 15 septembre 2022 implique un client qui signe un contrat de location avec option d’achat (LOA) pour une voiture BMW. Il assure ensuite son nouveau véhicule de location auprès de la société Macif. Le contrat d’assurance inclut une garantie en cas de vol. Mais les choses ne tardent pas à se gâter. En effet, le véhicule de location est d’abord volé, puis retrouvé incendié peu après. Le client déclare alors le sinistre à l’assureur Macif. Ce dernier détecte des incohérences dans la déclaration de vol, notamment au niveau de la date et des circonstances. Après une plainte de la Macif pour tentative d’escroquerie, la mauvaise foi de l’assuré est officiellement reconnue. Celui-ci reçoit un simple rappel à la loi pour s’être trompé dans la date du vol.

L’affaire ne s’arrête pas là car l’assuré doit régler à BMW Finance l’intégralité des loyers restants au titre de son contrat de LOA. Il réclame alors l’exécution de sa garantie vol incluse dans son contrat d’assurance Macif, ce que l’assureur refuse catégoriquement en affirmant que la mauvaise foi de l’assuré le prive de garantie. L’assureur considère effectivement que la clause de déchéance de garantie entre en jeu à cause de la fausse déclaration de l’assuré. C’est justement sur cette corrélation entre déchéance de garantie, d’une part, et mauvaise foi de l’assuré, d’autre part, que le juge de cassation est amené à se prononcer.

Ce contenu est réservé aux abonnés

Contactez-nous pour accéder à tous nos articles premium
Si vous un compte vous pouvez vous connecter.
0 Shares:
Laisser un commentaire

Votre adresse e-mail ne sera pas publiée. Les champs obligatoires sont indiqués avec *

Découvrez nos analyses et capsules vidéos
Lancer la vidéo

PLFSS 2026 : rejet du socle solidaire et responsable par la ministre Amélie de Montchalin

Lancer la vidéo

Nicolas Desormiere (MH) : la garantie aidants, nouvelle corde de la prévoyance CCN

Lancer la vidéo

Le pouls des CCN #5 : l'actualité des CCN Syntec, chimie, sécurité sociale

Lancer la vidéo

PLFSS 2026 : rejet du socle solidaire et responsable par Thibault Bazin

You May Also Like
Lire plus

Vie, retraite, santé-prévoyance : ce que le rapport de l’ACPR dit du marché 2025

L'Autorité de contrôle prudentiel et de résolution (ACPR) publie son panorama annuel des chiffres de la banque et de l'assurance pour 2025. C'était une année exceptionnelle pour l'assurance-vie et l'épargne retraite, tandis que la santé et la prévoyance affichent une croissance plus mesurée. Tour d'horizon chiffré du marché de l'assurance de personnes (rapport complet...

L’ACPR fige l’activité de l’assureur Wakam

L'entreprise d'assurance Wakam vient d'annoncer la décision prise par l'Autorité de contrôle prudentiel et de résolution (ACPR) à son encontre. Wakam a reçu, le 25 septembre 2026, la décision lui interdisant de souscrire tout nouveau contrat d'assurance mais aussi de procéder à des renouvellements de contrats existants. L'ACPR prend cette mesure à titre conservatoire et provisoire dans le cadre de l'examen de la situation prudentielle préoccupante de l'assureur. ...
Lire plus

Axa diffuse ses indexations santé et prévoyance

L'information s'est diffusée comme une trainée de poudre sur les réseaux sociaux, les courtiers partenaires d'Axa ont reçu les indexations tarifaires prévues en santé et prévoyance collective en 2027. On découvre ainsi que les cotisations de santé collective augmenteront de 9% notamment pour tenir compte des transferts de...
Lire plus

Réassurance : la santé progresse sous l’effet du désengagement de la Sécurité sociale

L’APREF (Association des professionnels de la réassurance en France) publie son enquête annuelle 2026, portant sur les données récoltées en 2025. Derrière une croissance globale des primes de réassurance de 10% en incluant la Caisse centrale de réassurance (CCR), le marché privé (hors CCR) s’avère moins dynamique (+3,5%). Deux mouvements attirent notre attention : l’accélération de la santé et l’enlisement de la dépendance. ...