
Alors que fait rage le débat public sur l’élaboration du budget 2026, Tripalio propose à ses lecteurs de prendre du recul sur ce thème avec une série pré-estivale sur l’évolution, sur le long terme, des modalités et du niveau du financement des principaux régimes collectifs et obligatoires de protection sociale français.
Après une présentation de l’émergence, au cours des décennie 1980 et 1990, de voies étatiques et paritaires en partie divergentes pour le financement de la protection sociale, nous proposons à nos lecteurs, pour le dernier épisode de notre série, de revenir sur le mouvement paradoxal, observable depuis les années 2000, de critique croissante du niveau des prélèvements sociaux, dans une configuration pourtant marquée par la stagnation de leurs taux.
Des taux de prélèvements sociaux en stagnation
Alors que, comme nous l’avons montré dans nos articles précédents, l’histoire de la structuration de la protection sociale collective au cours du vingtième siècle est, entre autres choses mais notamment, marquée par la progression, parfois importante, des taux de cotisation puis, plus largement, de prélèvements sociaux, ce mouvement s’infléchit à compter du début de la décennie 2000. Certes, ces taux ont augmenté depuis ce moment, mais dans des proportions nettement plus limitées que ce qui a pu être observé auparavant et ce dans une séquence démographique pourtant caractérisée par le vieillissement démographique rapide de la population, source de coûts sociaux croissants.
Dans le domaine de la retraite, et alors même que l’entrée en retraite des générations du baby boom a débuté au cours de la décennie 2000, les taux de cotisation aux différents régimes obligatoires n’ont que peu augmenté. Ceux du régime général d’assurance vieillesse sont ainsi passés de 14,75 % sur le salaire plafonné et 1,6 % sur le salaire au-delà du plafond en 2000 à 15,45 % sur le salaire plafonné et 2,42 % sur le salaire au-delà du plafond aujourd’hui. Ceux des régimes complémentaires paritaires ont, pour leur part, augmenté de 7,5 % du salaire jusqu’à trois plafonds de Sécurité sociale, à l’ARRCO, et 20 % du salaire jusqu’à huit plafonds, à l’AGIRC, à 7,87 % du salaire plafonné et 21,59 % du salaire entre un et huit plafonds, dans le nouveau régime AGIRC-ARRCO unifié. A ces cotisations retraite, s’ajoutent depuis 2004 puis 2013, deux cotisations pour l’autonomie, de 0,3 % sur le salaire chacune.
S’agissant des postes de dépenses catégorisés comme « universels » au cours de la décennie 1990 et dont le financement doit par conséquent être progressivement partiellement fiscalisé, ce dernier mouvement s’est poursuivi depuis les années 2000. En effet, si le taux de la CSG a progressé de 7,5 % à 9,2 % entre ce moment et la période actuelle, celui afférent à l’assurance maladie a régressé, de 13,55 % à 13 % du salaire, tout comme celui afférent à la branche famille de la Sécurité sociale, de 5,4 % du salaire à 5,25 %. Surtout, évolution notable survenue en 2018, cette hausse du taux de la CSG a également servi à financer une baisse du taux de la cotisation à l’assurance chômage – dont le caractère paritaire a, de fait, été quelque peu remis en cause : elle est passée entre 2000 et aujourd’hui de 6,18 % du salaire plafonné et 6,68 % du salaire entre un et quatre plafonds en 2000 à 4,05 % du salaire jusqu’à quatre plafonds, avec un financement désormais uniquement patronal.
Des critiques sociales et politiques grandissantes
A priori, il aurait pu être cohérent que la modération des taux de prélèvements sociaux mise en œuvre à compter du début de la décennie 2000 favorisât un reflux progressif, dans le débat public, du thème du « coût du travail » – thème qui nourrissait fréquemment ce débat depuis la décennie 1980. Il n’en a pourtant rien été. Du côté des pouvoirs publics, on a continué, dans la droite lignée des mesures d’allègements de cotisations initiées au cours des années 1990, de déplorer le niveau trop élevé de coût, du fait des prélèvements sociaux, et de vouloir le réduire. Ainsi, en 2007, le Président de la République alors récemment élu Nicolas Sarkozy avait lancé l’idée de la « TVA sociale ». Quelques années plus tard, en 2014, ce fut au tour de son successeur, pourtant socialiste, François Hollande, de s’attaquer à cette question du « coût du travail », en mettant en place le « pacte de responsabilité » – qui se traduit notamment par des baisses des cotisations sociales patronales et salariales. En 2018, non sans avoir promis, durant sa campagne électorale pour l’élection présidentielle, de réduire ce coût et de « rapprocher le net du brut » Emmanuel Macron, nous l’avons dit, s’attaque aux cotisations maladie et, surtout, chômage.
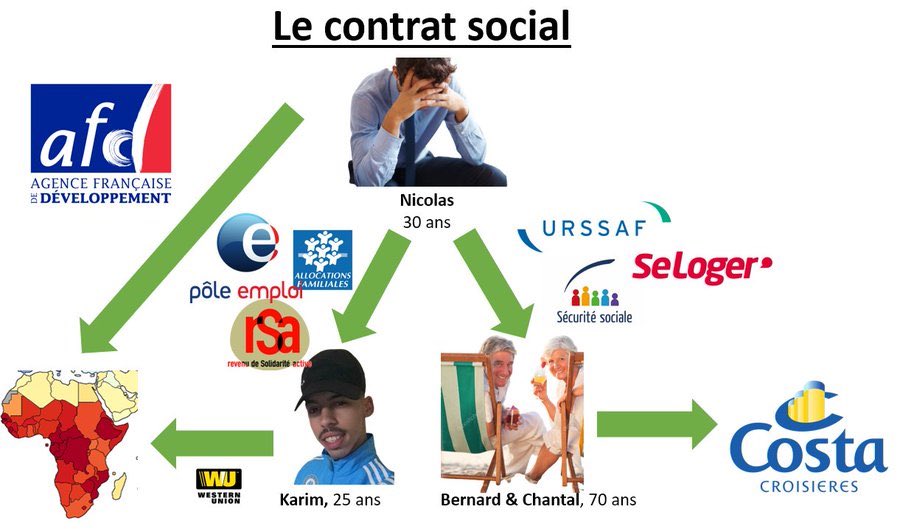
Outre le fait qu’elles témoignent de l’existence d’un consensus politico-administratif relativement large sur ce thème, ces critiques du niveau du coût du travail en France formulées par les dirigeants du pays confortent, voire encouragent, des prises de position de citoyens plus ordinaires allant dans cette même direction et bénéficiant, afin de les faire valoir, de l’effet de caisse de résonance des réseaux sociaux. C’est ainsi que, dénonçant le fait que le financement des dépenses sociales reposerait essentiellement sur les épaules d’un nombre limité de travailleurs trentenaires et quadragénaires, le mème internet « c’est Nicolas qui paie » a fait florès. Une autre déclinaison de ce principe argumentaire général consiste, pour des internautes plutôt jeunes, à exhumer d’anciens bulletins de salaire de « boomers » et à souligner le niveau des cotisations relativement modéré dont ils devaient s’acquitter. Face à ces prises de position, les syndicats ont bien du mal à faire entendre l’idée que les cotisations sociales sont du salaire.
Le paradoxe que constitue la montée en puissance de la critique du coût du travail dans une séquence de stagnation des taux de prélèvements sociaux mérite finalement d’être questionné. Il est d’abord possible que cette critique soit un moyen, pour ceux qui la formulent, de peser, justement, en faveur d’une telle stagnation. Sans que ceci ne soit contradictoire avec cette première explication, il est également possible que, prise en tenaille entre des engagements sociaux hérités du passé et une insertion toujours croissante dans l’économie mondiale, les élites dirigeants préfèrent orienter le débat public uniquement sur l’opportunité des premiers. Enfin, une dernière hypothèse explicative peut être invoquée afin de rendre compte de ce paradoxe : confrontée à des salaires nets effectivement quelque peu différents des salaires bruts, mais ne pouvant que constater que cet écart ne suffit plus toujours, loin s’en faut, à disposer de services sociaux de haut niveau, notre époque en vient peut-être à des critiques structurelles du financement des dépenses sociales. N’apprend-on pourtant pas qu’il faut se garder de jeter le bébé avec l’eau du bain ?