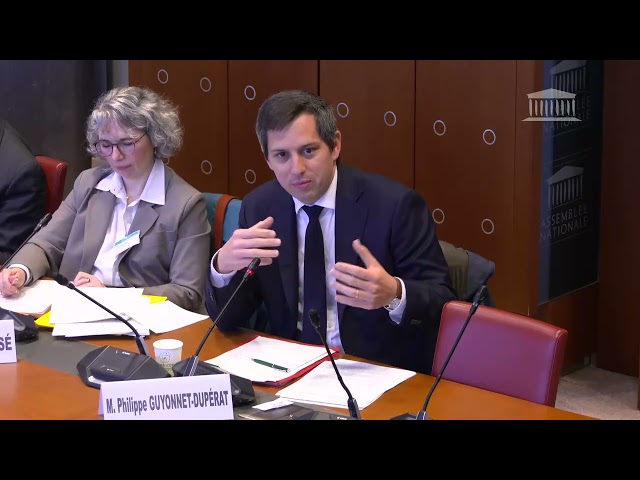
La FAIDER organisait hier, à l’occasion de son dixième anniversaire, les Etats Généraux de l’épargne retraite, qui ont donné lieu à une intéressante intervention de Dominique Lefebvre. Le député déjà auteur il y a deux ans du rapport sur l’assurance-vie et le financement de l’économie a livré son point de vue sur les conditions fiscales du développement de l’épargne retraite.
Assez astucieusement, Dominique Lefebvre, qui est tout de même responsable du groupe socialiste à la commission des finances, et qui peut donc se targuer d’une certaine influence sur la majorité parlementaire, a présenté les quelques éléments-clés qui tournent autour du développement de l’épargne retraite et d’un éventuel soutien fiscal accru. Ces propos méritent d’être calmement décryptés par les assureurs vie.
Premier point: selon Dominique Lefebvre, il n’existe pas de défaut d’épargne en France. Peut-être l’épargne est-elle mal répartie selon les produits, mais l’équilibre global justifierait difficilement que le gouvernement ne s’embarque dans une politique de développement nouveau de l’épargne. Autrement dit, et en filigrane, si l’épargne retraite doit prendre son envol, elle doit procéder par réallocation de l’existant, et non par création d’un nouveau dispositif.
Deuxième point: les dépenses fiscales au bénéfice de l’épargne ne peuvent être augmentées dans un contexte de réduction des déficits publics. Un développement de l’épargne retraite ne s’appuiera donc pas sur un quelconque coup de pouce fiscal! Là encore, l’argument comporte en filigrane l’idée qu’une mesure fiscale en faveur de l’épargne retraite ne peut intervenir qu’en soustraction d’une autre mesure… sur l’assurance-vie par exemple.
Troisième point: l’aversion au risque n’incite guère à parier sur le développement de produits d’épargne pour favoriser le financement de l’économie. On voit mal en quoi l’épargne retraite échapperait à ce principe. S’agissant d’un produit destiné à assurer la retraire, qui plus est…
Ces trois arguments majeurs compliquent forcément la tâche de ceux qui imaginent aujourd’hui un développement de l’épargne retraite favorisé par des mesures fiscales incitatives. Une fois de plus, le débat qui est posé est celui de l’arbitrage entre les produits existants (notamment l’assurance-vie) et la mise en place d’un produit dédié.